
La France emprunte plus cher que l’Amérique
Pour la première fois depuis 2013, l’État français a emprunté à dix ans plus cher que les États-Unis. 5,14 % contre un peu moins de 5 %. La dernière fois que c’est arrivé, François Hollande était à l’Élysée et personne n’avait encore entendu parler de Donald Trump autrement que comme animateur de téléréalité.
Seulement, on reste plus tranquillement au fond de la classe avec le dollar en poche qu’avec une motion de censure sur le dos. Surtout quand, selon la nièce de Donald Trump, on a su payer un camarade pour passer le SAT, l’examen d’entrée à l’université, à sa place. Le sens des affaires, déjà !
Pour comprendre ce croisement des courbes, il faut admettre qu’une dette ne se juge pas à son montant, mais à la capacité de la rembourser. L’Amérique connait une croissance deux fois supérieure à la nôtre, elle emprunte dans la monnaie que le monde entier veut détenir, et son exécutif ne tombe pas sur un budget.
Soyons clairs : la France n’est pas la Grèce de 2010 et l’agence Moody’s l’a rappelé vendredi soir en maintenant sa note à : Aa3, perspective négative. Alors que 80 % des parieurs anticipaient une dégradation, l’agence a préféré attendre.
Elle se financera toujours, grâce à la profondeur de son marché, à l’épargne de ses ménages et au parapluie de la BCE. La question n’est pas de savoir si elle emprunte, mais à quel prix. Et ce prix monte inexorablement, parce que la trajectoire n’inspire plus : un déficit à 5,4 % du PIB l’an dernier, un objectif 2026 déjà repoussé de 4,7 % à 5 %, une dette à 119 % du PIB qui filera vers 122 % en 2027, et une charge d’intérêts qui dépassera les 100 milliards en 2028, soit l’équivalent de l’impôt sur le revenu.
À ce désordre budgétaire et politique, le week-end du 17 octobre a ajouté le désordre social. Les prêteurs n’ont pas peur de notre dette : ils ont peur que personne, à Paris, n’ait le pouvoir de s’en occuper.
Ormuz : la peur se paie au baril
Si la hausse des taux français a une cause bien de chez nous, elle a aussi un complice venu de loin : le Brent, qui a terminé la semaine à 116,72 dollars, son plus haut depuis fin avril, après trois semaines consécutives de hausse.
La situation au Proche-Orient reste toujours extrêmement tendue. Les tankers sont contraints de naviguer tous feux éteints pour passer inaperçus, et la prime de risque s’envole.
C’est la peur qui se paie. Même mécanique que pour notre dette : plus le risque monte, plus la prime grimpe.
Wall Street : Meta aussi paie l’addition
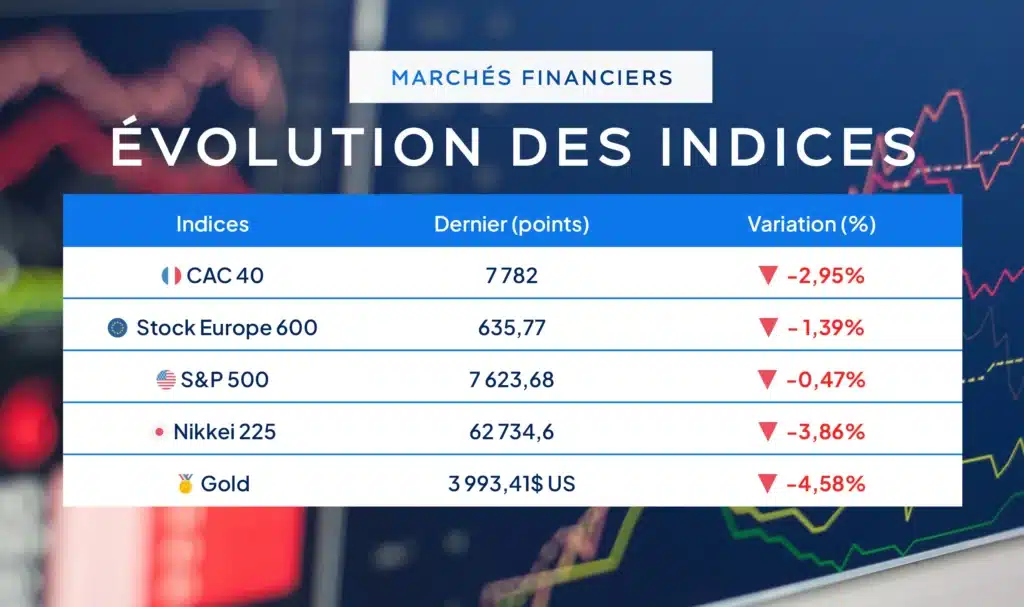
Jeudi, le Nasdaq a chuté de 2,6 %, sa pire séance depuis juin, la faute à Meta qui a publié un chiffre d’affaires pourtant en hausse de 26 %.
Seulement, il paraît qu’il ne faut pas confondre chiffre d’affaires et bénéfice.
Après 35 milliards d’investissements sur le trimestre, la trésorerie de Meta est négative pour la première fois depuis son entrée en Bourse, et l’enveloppe 2026 doit grimper à 135-145 milliards. Le titre a perdu 7 %, soit 100 milliards en une séance.
Le même soir, Tesla réduisait ses investissements et perdait 3 %. Celui qui dépense trop est puni, celui qui dépense moins aussi.
Dans la newsletter de la semaine dernière, je vous disais que l’IA découvrait le prix de l’argent. Cette semaine, elle découvre qu’il faut le rendre.
Enfin, si vous aviez prévu de profiter des vacances de la Toussaint, je vous invite à garder tout de même un œil sur le calendrier. La Fed mercredi, la BCE jeudi, avec la même question dans les deux salles : faut-il remonter les taux face à une inflation importée par le pétrole ? Et entre les deux, Microsoft, Alphabet, Amazon et Apple, dont le marché ne lira qu’une ligne, celle des investissements.
Publié le 23/10/2026 à 23:00
Bonne semaine à toutes et à tous !

Pour tout renseignement complémentaire, contactez un conseiller.
DISCLAIMERS
Pour une information complète sur la stratégie du support et l’ensemble des frais et risques, nous vous remercions de prendre connaissance du DIC disponible en suivant les liens (survol sur le nom des fonds), et sur simple demande auprès de notre siège. Les performances passées ne préjugent pas des performances futures. Risque de perte en capital. Avant tout investissement, il est fortement conseillé à tout investisseur, de procéder, sans se fonder exclusivement sur les informations fournies dans cette newsletter, à l’analyse de sa situation personnelle ainsi qu’à l’analyse des avantages et des risques afin de déterminer le montant qu’il est raisonnable d’investir.
Les informations contenues dans cette newsletter sont arrêtées en date de publication de celle-ci et ne sont donc pas valables dans le temps.