
Le baril pris en sandwich
216 avant J.-C., Cannae. Hannibal laisse le centre de son armée reculer, attire les légions romaines en profondeur, puis referme ses ailes. 50 000 Romains pris en étau en une journée.
Vingt-trois siècles plus tard, c’est l’Arabie saoudite qui se retrouve prise dans le même sandwich : Ormuz verrouillé à l’est, Bab-el-Mandeb tombé aux mains des Houthis à l’ouest. Il ne manquait plus qu’un troisième front pour boucler l’encerclement, c’est chose faite cette semaine.
Ce troisième verrou, c’est l’oléoduc Est-Ouest : Abqaiq à Yanbu, 7 millions de barils/jour que Riyad utilisait pour contourner Ormuz depuis la reprise des hostilités fin août.
Le 11 septembre, des drones tirés depuis l’Irak ont visé l’infrastructure près de Riyad et Médine, le royaume a coupé la ligne par précaution. La veille, les Houthis achevaient de sécuriser la côte yéménite de la mer Rouge, verrouillant un peu plus Bab-el-Mandeb.
Premier exportateur mondial de brut, l’Arabie saoudite n’a donc plus aucune sortie garantie et ne peut pas compter sur son allié américain.
L’appel de Mohammed ben Salmane, qui réclamait une intervention militaire américaine contre les Houthis, a reçu une fin de non-recevoir de Washington.
Le grand stratège Donald Trump a préféré prendre en compte la promesse des Houthis, qui avaient pris la peine de prévenir la Maison-Blanche qu’ils épargneraient les navires américains dans le détroit.
Une garantie qui méritait bien la clémence du président, puisque quasiment aucun navire américain n’emprunte cette route !
La diatribe est facile, je vous l’accorde, car après avoir dépensé plus de 40 milliards dans cette guerre pour la mise en place d’un péage sur Ormuz, le président Américain doit maintenant faire perdurer la démocratie en provisionnant 5000$ par américain (facture estimée à 1200 milliards) soit plus que l’intégralité du budget du Pentagone pour s’assurer de leur vote pour les élections de mi mandat en novembre prochain.
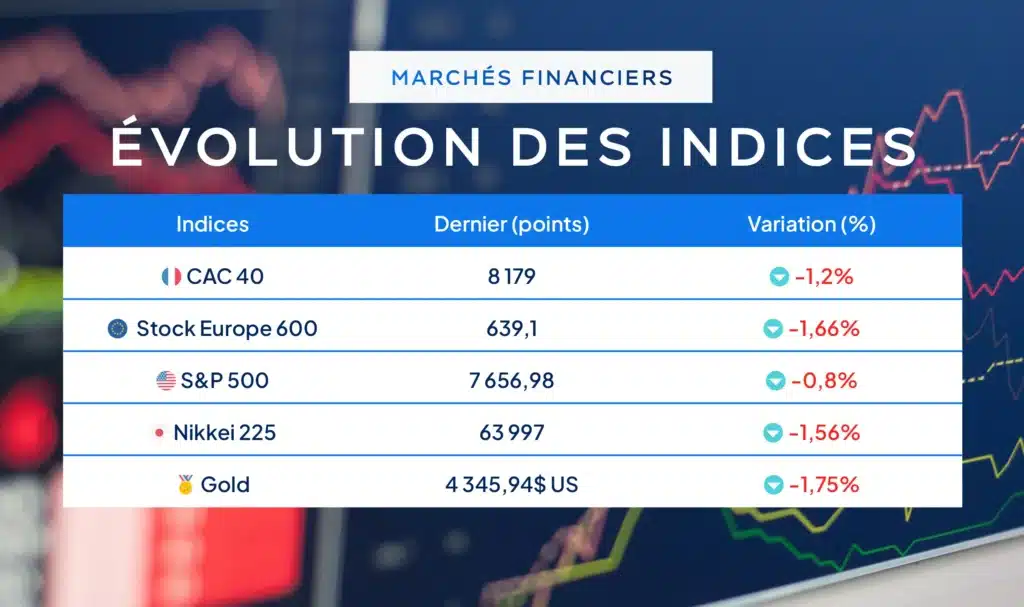
Le baril, en attendant, n’a pas attendu pour foncer : le Brent, qui évoluait sous 75 $ au printemps, a bondi de plus de 30 % depuis les creux d’août, franchissant les 100 $ jeudi puis flirtant avec 110 $ après l’attaque du pipeline. Un scénario à 120 $ n’est plus exclu chez Capital Economics si les dégâts s’avèrent plus lourds qu’annoncé.
Cette fièvre pétrolière s’est immédiatement invitée dans les statistiques américaines. L’indice des prix à la consommation pour le mois d’août, publié vendredi dernier, ressort à 3,4 % sur un an stable par rapport à juillet, mais porté par un bond mensuel de 0,4 %, du jamais-vu depuis trois mois, avec l’essence (+3,9 %) en première ligne.
Seule éclaircie, l’inflation sous-jacente, qui retire les éléments volatils, comme l’alimentation, et l’énergie a reculé légèrement à 2,4 %. Cela n’aura pourtant pas empêché de voir la probabilité d’une hausse d’un quart de point lors du comité de politique monétaire de la Fed, passée de 67 % à plus de 90 % selon CME FedWatch, verdict mercredi prochain.
De son côté la BCE n’a pas tremblé, Christine Lagarde a fait relever les trois taux directeurs de 25 points de base, portant le taux de dépôt à 2,50 %. Deuxième hausse de l’année, motivée par une inflation en zone euro remontée à 3,3 %, son plus haut niveau depuis trois ans, elle aussi tirée par l’énergie. Le marché table sur un palier ensuite, avec peut-être un dernier tour de vis en décembre.
Malgré ce nouveau tour de vis, la BCE elle-même se veut rassurante sur la suite. Selon ses projections, l’inflation totale en zone euro reviendrait progressivement de 3,0 % en 2026 à 2,5 % en 2027, puis 2,1 % en 2028 : se rapprochant enfin de l’objectif des 2 %. Christine Lagarde a d’ailleurs précisé que la hausse de décembre, si elle a bien lieu, pourrait marquer un plateau plutôt que l’amorce d’un nouveau cycle : les anticipations d’inflation à long terme restent proches de la cible, signe que les marchés ne croient pas à un dérapage durable. De quoi relativiser l’urgence du geste : le choc est réel, mais transitoire.
Bonne semaine à toutes et à tous !
Publié le 11/09/2026 à 23:00
Bonne semaine à toutes et à tous !

Pour tout renseignement complémentaire, contactez un conseiller.
DISCLAIMERS
Pour une information complète sur la stratégie du support et l’ensemble des frais et risques, nous vous remercions de prendre connaissance du DIC disponible en suivant les liens (survol sur le nom des fonds), et sur simple demande auprès de notre siège. Les performances passées ne préjugent pas des performances futures. Risque de perte en capital. Avant tout investissement, il est fortement conseillé à tout investisseur, de procéder, sans se fonder exclusivement sur les informations fournies dans cette newsletter, à l’analyse de sa situation personnelle ainsi qu’à l’analyse des avantages et des risques afin de déterminer le montant qu’il est raisonnable d’investir.
Les informations contenues dans cette newsletter sont arrêtées en date de publication de celle-ci et ne sont donc pas valables dans le temps.